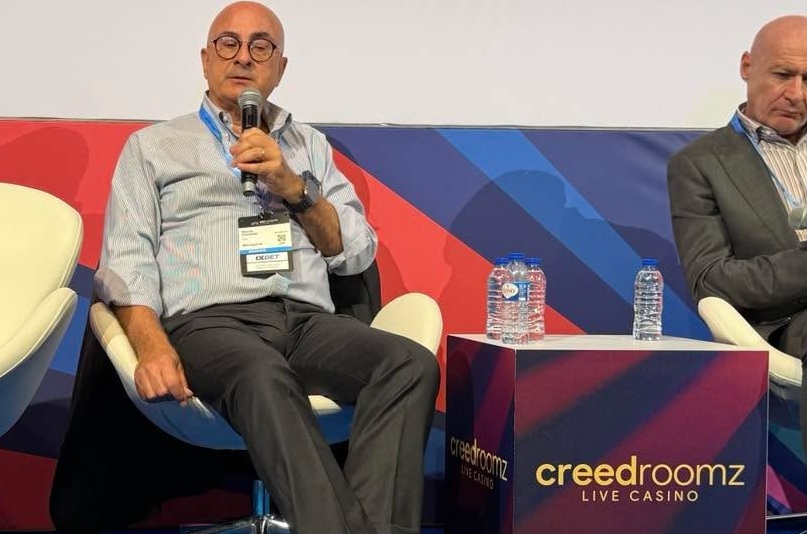
Marco Castaldo, Ceo di Microgame, nel suo intervento all’Sbc Summit Lisbona 2026 evidenzia il ruolo da apripista dell’Italia per quanto attiene la regolamentazione del gioco online.
“La normativa sull’online di cui parliamo è in realtà la terza nuova regolamentazione per questo mercato. Penso che l’Italia abbia raggiunto una fase che definirei di iper-regolamentazione, con un livello di completezza e complessità che si trova raramente altrove nel mondo. Credo sia un aspetto rilevante perché, per molti versi, l’Italia sta indicando la strada verso cui si stanno dirigendo molti altri mercati regolamentati.”
Queste le parole di Marco Castaldo, Ceo di Microgame, nel suo intervento al panel “Beyond the Reform: The New Italian Gaming Landscape”, che si svolge oggi, mercoledì 30 settembre presso Sbc Summit 2026 di Lisbona.
“Osservando l’Italia oggi – prosegue Castaldo – si può comprendere dove si troveranno molti mercati regolamentati tra tre anni. L’impatto più immediato delle nuove normative — che ricordo includono costi di licenza molto più elevati, stringenti limitazioni sull’uso del contante, regole diverse per le affiliazioni retail (molto importanti per l’Italia), una serie di nuove funzionalità da integrare nelle piattaforme di gioco e, non da ultimo, un notevole aumento della complessità tecnica in termini di certificazione dei giochi e integrazione — produrrà effetti non ancora del tutto chiari, dato che tali regole entreranno in vigore il 13 novembre. L’impatto principale sulla competitività è senza dubbio il consolidamento. Il consolidamento è un dato evidente, ma questo tipo di iper-regolamentazione lo accelera ulteriormente. Prima – aggiunge in riferimento agli interventi precedenti – veniva sottolineato come i primi 5 operatori rappresentassero il 78% del mercato; questo dato non è più attuale e cambia ogni giorno: oggi i primi 5 operatori coprono l’85% della spesa lorda di gioco (Ggr), ed è un valore destinato a crescere. Per quanto riguarda i vincitori e i perdenti, si osservano due tipi di consolidamento: i leader di mercato, che acquistano operatori più piccoli o si fondono tra loro, i piccoli operatori, che si stanno fondendo proprio in questo periodo di avvio delle nuove licenze, unendo le forze per cercare di creare economie di scala e competere con i grandi gruppi. Ritengo che i primi saranno i vincitori, mentre purtroppo la maggior parte dei secondi sarà destinata a soccombere.”
L’attenzione di Castaldo si focalizza sui dati storici delle fusioni tra operatori minori: “Salvo rarissime eccezioni, si nota una perdita netta complessiva di quota di mercato. Il motivo è evidente: molti piccoli operatori nel mercato italiano sono cresciuti mantenendo posizioni sostenibili grazie alla rete di affiliazioni fisiche sul territorio, proponendo un’offerta di valore sostanzialmente identica per il giocatore e basandosi sulla spinta commerciale del canale retail per far crescere la propria quota. Fondere soggetti di questo tipo, con proposte di valore sovrapponibili e rivolti ai medesimi canali retail, non produce una somma vincente: l’unione di uno più uno più uno porta a due, non a tre. In prospettiva, vedremo un’ulteriore crescita della quota di mercato dei leader. Questo avverrà sia perché disporranno delle dimensioni necessarie per investire nelle nuove tecnologie e adempiere alle normative, sia perché potranno investire nel brand lato giocatori. Per i piccoli operatori diventerà invece sempre più difficile, a meno che non riescano a ritagliarsi una posizione di nicchia distintiva rispetto ai concorrenti”, conclude.