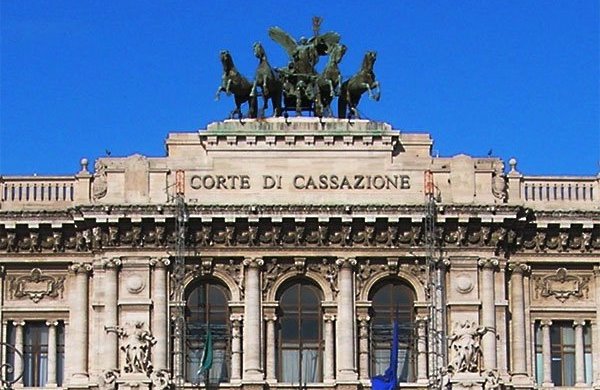
La Corte di Cassazione conferma l’obbligo di versare l’imposta unica sulle scommesse anche per il bookmaker estero privo di concessione italiana.
La Corte di Cassazione torna a pronunciarsi sul contrasto alla raccolta illegale di scommesse in Italia, riaffermando un principio cardine della legislazione tributaria nazionale: l’Imposta Unica sulle scommesse si applica a tutti gli operatori che raccolgono giocate sul territorio italiano, inclusi i bookmaker esteri privi di concessione e i punti vendita fisici che operano per loro conto.
La decisione della Suprema Corte trae origine da una serie di ricorsi presentati da centri scommesse situati in Calabria e collegati al bookmaker estero Sogno di Tolosa, sprovvisto delle prescritte autorizzazioni e concessioni rilasciate dall’Agenzia delle dogane e dei monopoli (Adm). Gli avvisi di accertamento oggetto del contendere coprono un arco temporale compreso tra il 2014 e il 2019.
Nel respingere i ricorsi, i giudici di legittimità hanno ribadito che il presupposto d’imposta si verifica indipendentemente dall’inserimento dell’operatore nella rete concessoria ufficiale. Tra il bookmaker estero e il gestore della ricevitoria locale si configura un rapporto di solidarietà paritetica: entrambi i soggetti sono tenuti al versamento del tributo.
La Cassazione ha inoltre precisato che l’applicazione dell’imposta nei confronti di soggetti non autorizzati non ha valenza sanzionatoria, né costituisce una discriminazione contraria al diritto comunitario in materia di libera prestazione dei servizi. Il prelievo risponde unicamente al principio di territorialità dell’attività di raccolta.
Particolarmente rilevante è il passaggio dedicato alla determinazione della base imponibile. Laddove i volumi di gioco non possano essere ricostruiti tramite documentazione idonea – come nel caso di reti operanti al di fuori del totalizzatore nazionale -, l’Adm è legittimata ad applicare il metodo induttivo. Per gli anni antecedenti al 2016, l’imponibile viene stimato sulla base della raccolta media provinciale e dell’aliquota massima prevista per la tipologia di scommessa.