A Copenaghen il professor I. Nelson Rose ricostruisce l’evoluzione giuridica dei prediction market negli Stati Uniti, dal divieto storico del gambling ai futures regolati dalla CFTC. Al centro, il conflitto con gli Stati, le categorie sensibili di event contract e il rischio che una qualificazione finanziaria sottragga questi prodotti alle tradizionali tutele del gioco.
COPENAGHEN – “Non c’è dubbio: è gambling”. La posizione di I. Nelson Rose, tra i più noti studiosi internazionali di gambling law, è volutamente netta. Il punto, secondo il giurista statunitense, non è tanto stabilire la natura sostanziale dei prediction market, quanto comprendere perché negli Stati Uniti alcuni di questi prodotti possano essere offerti come strumenti finanziari regolati a livello federale anziché come scommesse sottoposte alle leggi statali sul gioco.
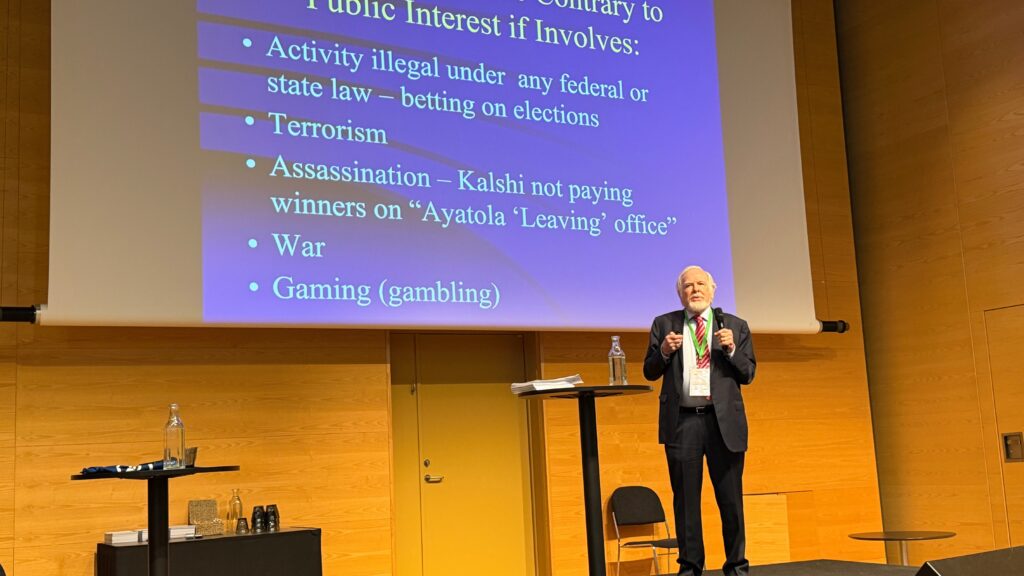
È questo il filo conduttore del suo intervento alla Easg Conference 2026 di Copenaghen, dal titolo “Gambling and the Law – Another Challenge to Gambling Laws: Futures Prediction Markets”. Una relazione che ha riportato il dibattito sulle origini giuridiche del gambling americano, per poi arrivare all’attuale confronto sui cosiddetti event contracts, i contratti legati a eventi futuri che negli ultimi anni hanno alimentato la crescita delle piattaforme di prediction market.
Dal “peccato” alla regolamentazione economica
Rose ha aperto il suo intervento ricordando quanto profondamente sia cambiato, nel corso dei secoli, il modo in cui il diritto occidentale ha considerato il gioco. In origine, soprattutto nella tradizione anglosassone e americana, il gambling era associato a un vizio morale, insieme ad attività come consumo di alcol o tabacco. Da qui norme costruite soprattutto per limitarlo o vietarlo.
Negli Stati Uniti questa impostazione lasciò tracce profonde nei singoli ordinamenti statali, fino a determinare in molti casi divieti costituzionali o legislativi sulle lotterie e sul gioco. Con il tempo, tuttavia, il diritto iniziò a distinguere tra la semplice scommessa speculativa e contratti che, pur dipendendo da eventi incerti, svolgevano una funzione economica legittima. È in questa zona di confine che, secondo Rose, si colloca la genealogia degli attuali prediction market.
Il precedente delle assicurazioni: quando scommettere sulla morte diventò troppo rischioso
Uno degli esempi utilizzati dal professore è quello dell’assicurazione sulla vita. Nel Regno Unito, tra XVIII e XIX secolo, le persone arrivavano a stipulare polizze sulla vita di soggetti con i quali non avevano alcun rapporto diretto. Il rischio evidente era che l’assicurazione diventasse poco più di una scommessa sulla morte altrui.
Il legislatore intervenne così introducendo il concetto di insurable interest: per assicurare la vita di qualcuno deve esistere un interesse economico o personale legittimo. Il principio è importante perché mostra come il diritto abbia imparato a distinguere tra una pura puntata su un evento incerto e un contratto destinato a gestire un rischio reale. Una trasformazione analoga si è verificata nei mercati delle commodity e dei futures.
Dal contratto sul maiale alla nascita della CFTC
Rose ha ricordato in modo volutamente ironico che un futures contract su una commodity ha, in ultima analisi, un sottostante reale. Il contratto può essere acquistato e venduto più volte per fini speculativi, ma nasce storicamente dalla necessità di produttori e imprese di proteggersi dalle variazioni dei prezzi delle merci.
È questo processo che, dopo le turbolenze speculative del primo Novecento e successivamente alla Grande Depressione, portò il Congresso statunitense a costruire una disciplina federale dei futures e, più tardi, alla creazione della Commodity Futures Trading Commission – CFTC. Oggi gli event contract sono inclusi nel perimetro dei mercati derivati regolati dalla Commissione.
Quando il diritto federale trasforma la scommessa in un derivato
Secondo l’analisi di Rose, il punto essenziale è che un contratto negoziato su un mercato federale regolato dalla CFTC non viene necessariamente trattato come gambling ai sensi delle leggi statali. Per questo il conflitto non è soltanto semantico.
La CFTC rivendica infatti una competenza federale sui mercati di derivati e sugli event contract negoziati attraverso Designated Contract Markets, mentre diversi Stati sostengono che alcuni di questi prodotti – in particolare quelli collegati allo sport – siano sostanzialmente scommesse e debbano quindi rispettare le normative statali sul gaming. È esattamente il conflitto sul quale Rose ha concentrato una parte importante del suo intervento.
Le cinque categorie “sensibili”: gaming, guerra, terrorismo e assassinii
La legislazione federale non concede però libertà assoluta. Il Commodity Exchange Act attribuisce alla CFTC il potere di esaminare event contract che coinvolgono alcune categorie particolarmente sensibili. Tra queste figurano terrorismo, assassinio, guerra, gaming e attività illegali secondo il diritto federale o statale.
Il punto, ha sottolineato Rose, è sottile: queste categorie non sono automaticamente tutte vietate in ogni circostanza; la Commissione può determinare se un determinato contratto risulti contrario al public interest. È una distinzione fondamentale per comprendere l’attuale espansione dei prediction market sportivi.
Il problema semantico di “gaming”
Rose ha dedicato particolare attenzione proprio a questo termine. Negli Stati Uniti “gaming” viene spesso utilizzato come sinonimo più accettabile di “gambling”: non a caso numerose autorità statali e associazioni del settore utilizzano “gaming” nella propria denominazione.
Ma dal punto di vista normativo questo crea un problema. Se il Commodity Exchange Act attribuisce un trattamento specifico ai contratti che coinvolgono “gaming”, che cosa comprende esattamente il termine? La questione è tutt’altro che accademica, perché dalla risposta dipende la possibilità di far rientrare o meno i contratti sportivi nel perimetro finanziario federale.
Kalshi e il conflitto con gli Stati
Il nome che ritorna inevitabilmente è quello di Kalshi, uno dei principali operatori statunitensi di prediction market e un Designated Contract Market regolato dalla CFTC. Numerosi Stati hanno contestato l’offerta di event contract, in particolare quelli collegati allo sport, sostenendo che si tratti sostanzialmente di sports betting privo delle licenze statali previste per gli operatori di gioco.
La questione, nella ricostruzione di Rose, è quindi istituzionale prima ancora che commerciale: chi ha il potere di regolare questi prodotti, il livello federale o i singoli Stati? Il contenzioso mostra quanto il tema abbia ormai superato il semplice confronto teorico sulla definizione di gambling.
Una Commissione federale dentro un conflitto politico
Nel suo intervento Rose ha dedicato anche un passaggio molto critico all’attuale configurazione politica della CFTC e al rapporto tra l’amministrazione Trump e il settore dei prediction market. Qui è necessario distinguere tra fatti istituzionali e valutazioni espresse dal relatore.
Rose ha sostenuto che l’evoluzione recente abbia creato una situazione particolarmente favorevole alle piattaforme, richiamando l’atteggiamento dell’attuale leadership della Commissione e i rapporti tra esponenti dell’amministrazione e il settore. Si tratta della parte più polemica della sua relazione, nella quale il professore ha apertamente contestato il rischio di una regolamentazione troppo condizionata dagli operatori e dall’attuale contesto politico.
Scommettere su guerra, morte e politica: il limite del “public interest”
Rose ha poi portato l’attenzione sulle categorie più controverse di event contract. I mercati possono infatti spingersi verso domande collegate a conflitti militari, leadership politica, morte o rimozione di figure pubbliche. Qui il problema non è soltanto giuridico. Diventa anche etico.
La logica economica di un mercato predittivo suggerisce che ogni informazione possa essere incorporata in un prezzo; ma la logica del gambling solleva immediatamente un’altra domanda: esistono eventi sui quali non dovrebbe essere consentito puntare denaro? È precisamente il motivo per cui terrorismo, assassinio e guerra figurano tra le attività richiamate dal Commodity Exchange Act.
Il problema fiscale e quello delle tutele
Secondo Rose, qualificare il prodotto come contratto finanziario anziché come scommessa produce conseguenze che vanno ben oltre la competenza del regolatore. Cambiano potenzialmente tassazione, obblighi di reporting, norme anti-money laundering, responsabilità dell’operatore e strumenti di consumer protection.
Ed è proprio qui che il professore individua uno dei maggiori rischi: un’attività che dal punto di vista comportamentale può essere sostanzialmente identica a una scommessa sportiva potrebbe essere venduta e regolata attraverso una struttura concepita per mercati finanziari e commodity. Ne deriva un possibile disallineamento: stesso comportamento del consumatore, ma regime giuridico e tutele differenti.
Financial product o gambling? Per Rose la domanda è quasi rovesciata
Su questo punto la posizione di Nelson Rose diverge in modo interessante dall’approccio più istituzionale europeo. Nel dibattito europeo la questione viene spesso formulata chiedendo se uno specifico prediction market debba essere qualificato come strumento finanziario oppure come prodotto di gambling.
Rose parte invece dal comportamento sottostante: “State mettendo del denaro sull’esito futuro di un evento che non controllate, con l’obiettivo di ottenere un profitto”. Per il professore, da un punto di vista sostanziale, questo è gambling. Ciò che cambia è il modo in cui l’ordinamento giuridico decide di classificarlo.
Negli Stati Uniti la possibilità di negoziare quel contratto su un exchange federale regolato può sottrarlo, almeno secondo la posizione sostenuta dalla CFTC, alla disciplina statale tradizionale del gioco. Ed è proprio questo a generare il corto circuito.
I prediction market come nuova sfida al diritto del gambling
Il titolo della relazione – Another Challenge to Gambling Laws – sintetizza bene la tesi finale. La tecnologia non ha inventato il desiderio di scommettere sul futuro. Ciò che ha fatto è rendere negoziabile un numero praticamente illimitato di eventi, collocandoli dentro infrastrutture che possono definirsi exchange, mercati derivati o piattaforme finanziarie.
Per il diritto del gambling la sfida non è quindi soltanto inseguire un nuovo prodotto. È capire fino a che punto la forma giuridica possa divergere dalla sostanza economica e comportamentale.
Il contrasto americano tra CFTC e Stati rappresenta probabilmente il laboratorio più avanzato di questa tensione: da una parte una autorità federale che difende un mercato nazionale uniforme degli event contract; dall’altra regolatori statali che vedono soprattutto prodotti assimilabili alle tradizionali scommesse e chiedono che vengano applicate le medesime regole.
Non è una controversia destinata a rimanere confinata agli Stati Uniti. Come gli interventi di Copenaghen hanno mostrato chiaramente, lo stesso problema sta arrivando in Europa, anche se attraverso un’architettura istituzionale diversa.
E la domanda posta implicitamente da Rose è forse quella destinata a rimanere sul tavolo più a lungo: quando un consumatore punta denaro sull’esito incerto di un evento, quanto può cambiare realmente la natura dell’attività semplicemente chiamandola “trading”?