Il rapporto Cgia Mestre-As.Tro presentato a Roma: Preu a 5 miliardi, l’online vale ormai il 61% del giocato.
Il comparto degli apparecchi con vincita in denaro chiude il 2025 con un nuovo arretramento su tutti i principali indicatori. La raccolta di Awp e Vlt si è fermata a 31,5 miliardi di euro. Sono 1,2 miliardi in meno rispetto al 2024 (-3,6%) e oltre 15 miliardi in meno rispetto al 2019 (-32%), l’ultimo anno prima della pandemia. Nello stesso arco di tempo la filiera ha perso oltre 11.800 occupati e più di 11 mila imprese. Il periodo post-Covid non sembra più una fase di recupero lento ma l’inizio di un ridimensionamento strutturale del settore. Il calo arriva mentre il mercato del gioco nel suo insieme continua a crescere e mentre nel dibattito sulla prossima legge di bilancio si parla di un possibile aumento della tassazione sul gioco.
È il quadro tracciato dalla sesta edizione dello “Studio sul settore dei giochi in Italia”, realizzato dall’Ufficio studi della Cgia di Mestre in collaborazione con As.Tro-Confindustria Sit e presentato oggi a Roma, a Palazzo Wedekind. I lavori aperti da Isabella Rusciano per As.Tro. I ricercatori della Cgia Daniele Nicolai e Andrea Vavolo illustrao i risultati, poi interviene il vicepresidente dell’associazione Armando Iaccarino. Le conclusioni sono state affidate a Mario Lollobrigida, direttore Giochi dell’Agenzia delle dogane e dei monopoli. Proprio per le ipotesi fiscali che circolano in vista della manovra, As.Tro ha chiesto alla Cgia un ulteriore approfondimento. Con proiezioni economiche dedicate, l’analisi valuta quanto potrebbe reggere il comparto Awp e Vlt a un nuovo aumento del prelievo, in una fase già segnata da difficoltà strutturali e dal mancato riordino del gioco fisico.
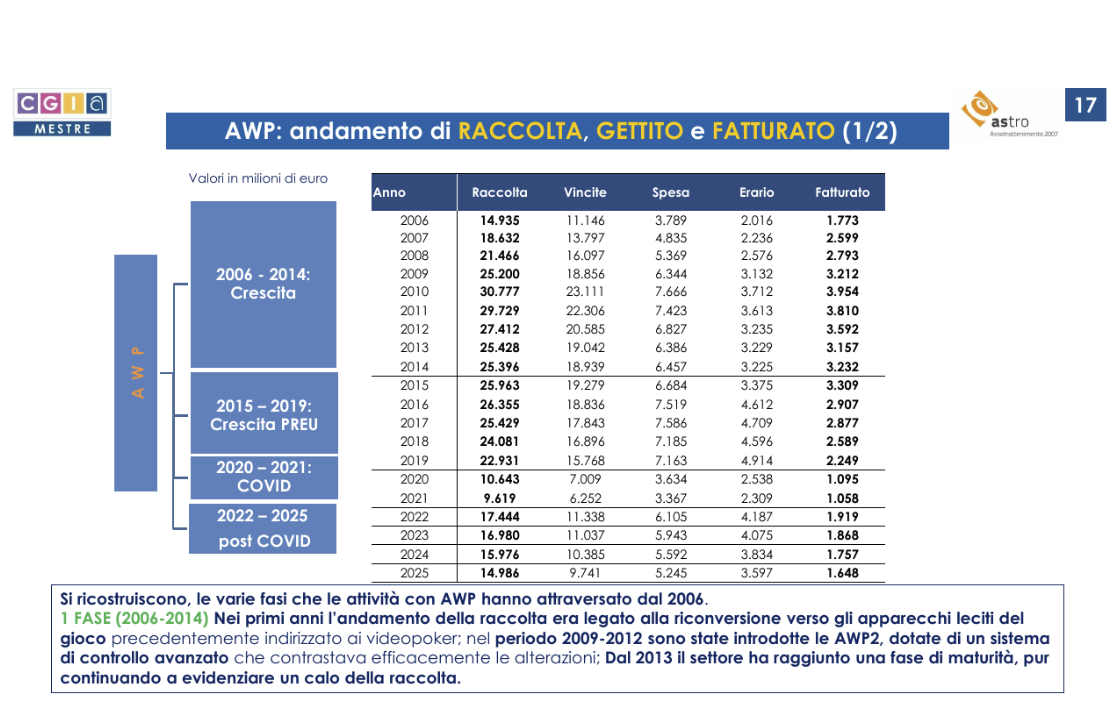
A pesare di più sono le Awp. La loro raccolta è scesa a poco meno di 15 miliardi, con un calo del 6,2% sul 2024 e del 35% sul 2019, e spiega da sola oltre l’80% della flessione registrata nell’ultimo biennio. Le Vlt hanno tenuto meglio, con 16,5 miliardi di giocato. Il loro calo dell’1,1% è però quasi il doppio di quello dell’anno precedente, un segnale che anche il comparto delle Vlt inizierebbe a mostrare difficoltà. Nel gioco fisico il crollo degli apparecchi è un caso isolato. Lotto e lotterie, giochi a base sportiva e bingo hanno infatti recuperato i livelli precedenti alla pandemia o li hanno superati.
La rete si restringe di anno in anno. A fine 2025 risultavano attive 243.352 Awp in 48.961 esercizi: nei soli dodici mesi sono usciti dal mercato oltre 3.300 apparecchi e circa 1.100 locali. Allargando lo sguardo al periodo 2015-2025, sia le Awp sia gli esercizi che le ospitano si sono ridotti di oltre il 41%. Il calo più forte riguarda gli esercizi generalisti, cioè bar, ristoranti, edicole e circoli privati. Rispetto al 2019 hanno perso oltre 17.800 macchine, sparite da più di 10.200 punti vendita. Fanno eccezione le tabaccherie, che nel 2025 hanno chiuso solo 31 esercizi e hanno aumentato gli apparecchi di 320 unità. Sul fronte delle Vlt le sale sono 4.318, con 54.993 apparecchi, e l’offerta si concentra sempre più in esercizi specializzati. Continua infatti a crescere la dimensione media, passata da 10,7 Vlt per sala nel 2015 a 12,7 nel 2025.
Il contributo all’erario resta comunque rilevante. Il Preu ha portato nelle casse pubbliche 5 miliardi di euro, cioè il 43,7% dell’intero gettito del gioco lecito. Si tratta però di 254 milioni in meno rispetto al 2024 e di circa 1,7 miliardi in meno rispetto al 2019. A questa cifra lo studio aggiunge 752 milioni tra imposte dirette, Irap, contributi previdenziali e diritti di iscrizione al Ries, per un totale di circa 5,8 miliardi. Calcolato sul margine effettivo, cioè la differenza tra giocato e vincite, il prelievo arriva al 68,6% per le Awp e al 55,3% per le Vlt. Il risultato è che il 64% del cassetto lordo va allo Stato e alla filiera resta il 36%. Il fatturato degli operatori, calcolato come raccolta al netto di vincite e Preu, è sceso a 2,8 miliardi (-4,5%), il 21,5% in meno rispetto al 2019. L’esempio di un’azienda tipo con otto Awp e nove Vlt mostra bene la sproporzione. Nel 2025 ha garantito alla pubblica amministrazione circa 392 mila euro tra Preu, tasse e contributi, mentre al titolare è rimasto un reddito disponibile di 11 mila euro, contro i 29 mila del 2018.
Secondo le stime della Cgia, il sistema Awp e Vlt sostiene 39.716 occupati, esclusi i dipendenti dei concessionari, e coinvolge 49.405 imprese. Degli occupati, 12.954 lavorano nelle sale dedicate, 9.115 presso i gestori, 16.464 negli esercizi generalisti e 1.183 tra i produttori. Rispetto al 2019 gli occupati sono 11.802 in meno (-22,9%) e le imprese oltre 11 mila in meno (-18,3%). Se il confronto parte dal 2018, il saldo negativo degli occupati supera le 16 mila unità, pari al 30%.
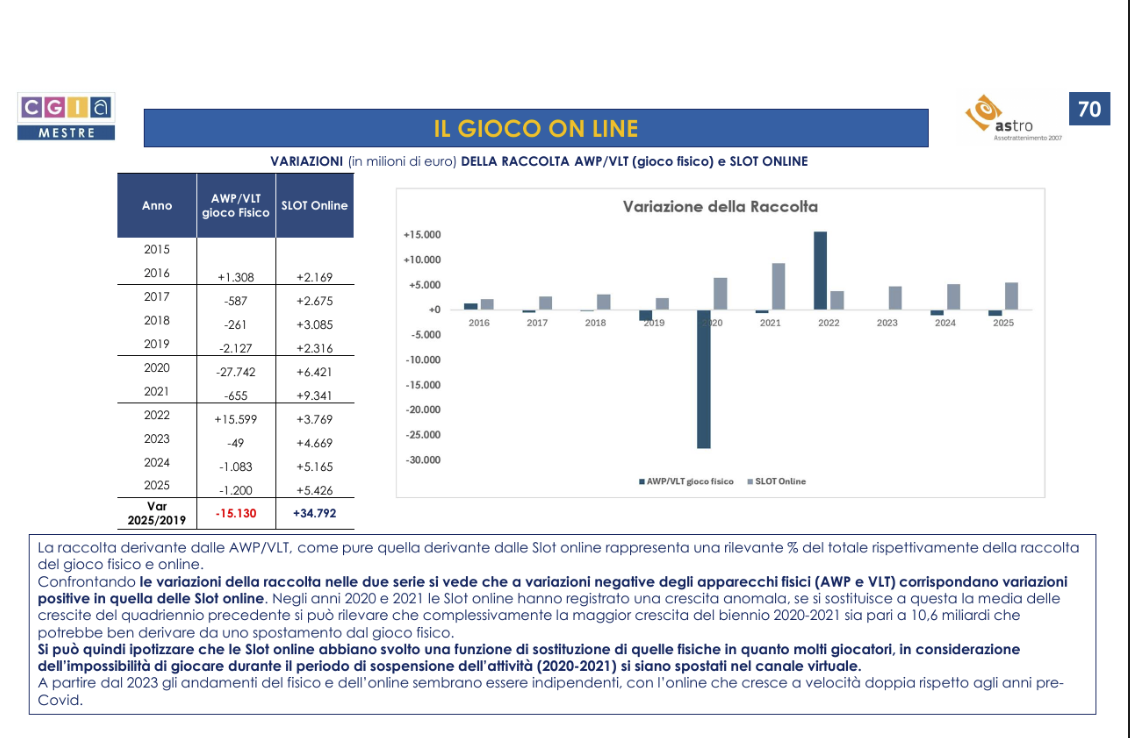
Il resto del mercato va in direzione opposta. Nel 2025 la raccolta complessiva del gioco lecito ha toccato 165,3 miliardi (+5%), trainata dall’online. Per la prima volta il canale a distanza ha superato i 100 miliardi di giocato: 100,8 miliardi, con una crescita del 9,5% sul 2024 e del 177% sul 2019. Oggi rappresenta il 61% del totale, contro il 33% di sei anni fa. Il gioco fisico si è invece fermato a 64,4 miliardi, con un calo dell’1,4% nell’ultimo anno e del 13% rispetto al periodo pre-pandemico. La stessa tendenza si vede sul territorio: tra il 2023 e il 2025 la raccolta online è cresciuta in tutte le regioni, mentre quella di Awp e Vlt è calata ovunque. Anche la spesa online, cioè quanto i giocatori perdono al netto delle vincite, è cresciuta dell’11% fino a 5,6 miliardi, il 25,8% della spesa complessiva. Dal 2019 la raccolta delle slot online è aumentata di 34,8 miliardi. Secondo le stime della Cgia, circa 10,6 miliardi di questa crescita sarebbero frutto dello spostamento dei giocatori dagli apparecchi fisici durante le chiusure del 2020 e 2021. Dal 2023 i due canali sembrano invece muoversi in modo indipendente, con l’online che cresce a un ritmo doppio rispetto agli anni pre-Covid.
Il rapporto guarda con preoccupazione anche al quadro normativo. Il termine del 29 agosto 2026 per il riordino del gioco fisico, previsto dalla delega fiscale, è scaduto senza che venisse emanato il decreto. Gli autori parlano di “un’occasione mancata”. Restano così aperti i nodi della distribuzione territoriale, regolata da leggi regionali molto diverse tra loro, mentre si avvicina la scadenza delle concessioni, già prorogate a titolo oneroso fino al 31 dicembre 2026. Per quella proroga gli operatori hanno versato nel 2025 circa 223,7 milioni, quasi 9 milioni sotto le previsioni, con lo scostamento concentrato nel bingo. Sul fronte online, la riforma prevista dal decreto legislativo 41 del 2024 ha portato a 46 concessionari titolari di 52 concessioni ed eliminato le skin.
L’appendice dedica poi un approfondimento al gioco illegale. Riporta le stime del direttore dell’Agenzia delle dogane e dei monopoli, secondo cui il volume illegale raggiungerebbe nel 2026 tra 30 e 35 miliardi di euro, di cui 19-20 sul canale online. Nel 2025 l’Agenzia ha oscurato oltre mille siti e al 23 settembre 2026 l’elenco dei domini inibiti ne contava 12.699. Le segnalazioni antiriciclaggio della filiera del gioco sono salite a 10.817 (+13%). L’Unità di informazione finanziaria osserva però che all’aumento dei numeri non è corrisposto un miglioramento della qualità. Sullo stesso tema, a margine dell’incontro è stato presentato anche il terzo report trimestrale dell’Osservatorio Nexus sul gioco online illegale, dedicato all’offerta non autorizzata rivolta al mercato italiano.
Lo studio misura anche il peso del gioco sui bilanci delle famiglie. Nel 2025, a fronte di 165,3 miliardi di raccolta, la spesa effettiva al netto delle vincite è stata di 21,9 miliardi di euro, pari all’1,7% dei consumi complessivi e allo 0,97% del Pil. Per confronto, nello stesso anno le famiglie hanno speso 194,3 miliardi per alimentari e bevande analcoliche, 172,4 per i trasporti e 138,9 per ristoranti e alberghi. L’incidenza cambia però molto sul territorio. Nel 2024 è salita al 2,4% nel Mezzogiorno, contro la media nazionale dell’1,7%, con un picco del 2,9% in Campania.
Chiude il quadro un confronto basato su dati Istat tra i giocatori con vincita in denaro e i videogiocatori. Nel 2024 hanno partecipato a giochi con vincita in denaro 16,6 milioni di persone, mentre 17,1 milioni hanno usato videogiochi. I profili generazionali sono opposti: il 63% di chi gioca con vincite in denaro ha almeno 45 anni e gli under 25 sono appena il 9%, mentre il 60% dei videogiocatori ha meno di 35 anni e la fascia tra i 3 e i 14 anni è la più numerosa. Cambia anche la frequenza: il 20,2% della popolazione usa i videogiochi almeno una volta a settimana, contro il 4,9% che con la stessa frequenza partecipa a giochi con vincita in denaro.