La Sezione Tributaria della Corte di Cassazione ha rimesso alla pubblica udienza una causa sui cosiddetti “totem” e le postazioni connesse alla rete internet presenti nei locali pubblici.
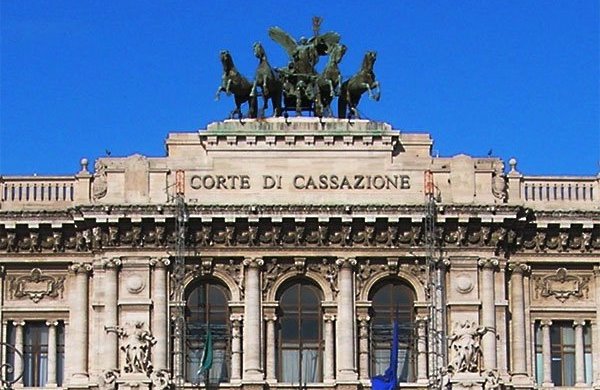
Nuovo capitolo per il contenzioso tributario legato ai cosiddetti “totem” e alle postazioni connesse alla rete internet presenti nei locali pubblici: con l’ordinanza interlocutoria n.29125/2026 (depositata il 14 novembre 2026), la Sezione Tributaria della Corte di Cassazione ha rimesso alla pubblica udienza una causa patrocinata dall’avvocato Marco Ripamonti, dello Studio Legale Ripamonti.
Al centro dell’intervento nomofilattico sollecitato dalla Suprema Corte vi è l’art. 1, comma 646, lett. b), della Legge n. 190/2014 (previsione che applica l’imposta unica sulle scommesse agli apparecchi idonei al gioco con vincita in denaro non collegati alla rete statale), attorno alla quale è maturato un contrasto giurisprudenziale all’indomani della sentenza della Corte Costituzionale n. 104 del 2025.
Già nel 2024, i giudici di legittimità avevano dapprima rinviato il procedimento alla pubblica udienza e successivamente sollevato la questione di legittimità costituzionale dell’art. 7, comma 3-quater, del D.l. n. 158/2012 (c.d. Decreto Balduzzi), fino a ottenere la declaratoria di incostituzionalità tanto del divieto generalizzato quanto della relativa sanzione amministrativa fissa per la mera messa a disposizione di apparecchi idonei a collegarsi a portali di gioco.
Nel nuovo procedimento la decisione di superare la camera di consiglio e fissare la pubblica udienza nasce dai motivi di ricorso articolati da Ripamonti: la difesa ha infatti censurato l’automatismo tra la sola installazione della postazione internet e i presupposti dell’imposta unica, contestando altresì la qualifica di intermediario e soggetto passivo attribuita all’esercente, con espresso richiamo sia all’art. 53 Cost. sia alle regole sul riparto dell’onere probatorio previste dall’art. 7, comma 5-bis, del D.lgs. n. 546/1992.
La Suprema Corte, pertanto, dovrà chiarire se confermare o meno l’orientamento favorevole al contribuente già espresso nell’ordinanza Cass. n. 11245/2026: secondo tale principio, caduto a monte l’illecito amministrativo del Decreto Balduzzi (art. 7, comma 3-quater, D.L. 158/2012), la semplice attitudine tecnica di un totem o di un terminale internet ad accedere a piattaforme di gioco online non può bastare, da sola e in assenza di riscontri concreti, a dimostrare una capacità contributiva tassabile.