La Corte di cassazione ribadisce che le vincite ottenute nei casinò dell’Unione europea e nello Spazio economico europeo non sono imponibili: nuova ordinanza sull’argomento.
Le vincite provenienti da case da gioco autorizzate nell’Unione europea e nello Spazio economico europeo non sono imponibili e tale circostanza può essere utilizzata dal contribuente per superare la presunzione di maggior reddito derivante dagli accertamenti bancari.
Questo l’orientamento già consolidato e che viene ribadito nell’ordinanza con cui la Corte di Cassazione ha accolto il ricorso di un contribuente, cassando la sentenza impugnata e rinviando alla Corte di Giustizia tributaria di secondo grado della Sicilia, in diversa composizione, per un nuovo esame della controversia e per la regolamentazione delle spese processuali.
LA VICENDA – L’Agenzia delle Entrate, controricorrente, aveva emesso un avviso di accertamento per l’anno d’imposta 2016, contestando maggiori redditi di lavoro autonomo non dichiarati, ai fini Irpef, Iva e Irap.
L’accertamento fiscale traeva origine da indagini bancarie, attraverso le quali l’Amministrazione finanziaria aveva individuato diversi versamenti sui conti correnti del contribuente, ritenendoli riconducibili a compensi professionali non dichiarati.
Il contribuente aveva contestato tale ricostruzione, sostenendo che una parte delle somme derivasse da vincite conseguite presso casinò autorizzati, italiani ed europei, mentre un’altra parte fosse riconducibile a prestiti infruttiferi ricevuti dalla società di cui era amministratore delegato, in relazione alle perdite di gioco, successivamente restituiti mediante le vincite conseguite.
Tra gli elementi documentali richiamati figuravano un’attestazione di vincita rilasciata dal Casinò di Montecarlo, documentazione relativa al Casinò di Nova Gorica e documenti concernenti i finanziamenti ricevuti dalla società.
I giudici di primo e secondo grado avevano respinto le giustificazioni del contribuente, ritenendo che la documentazione non consentisse di collegare le vincite ai versamenti bancari contestati. La Cassazione ha ritenuto non corretto tale approccio, censurando soprattutto la mancata valutazione analitica delle prove.
Questa è la parte di maggiore interesse della pronuncia, poiché la Corte ricostruisce il trattamento fiscale delle vincite conseguite presso case da gioco autorizzate, distinguendo tra casinò italiani, casinò situati in altri Stati membri dell’Unione europea e casinò situati in Stati extra-Ue.
La Corte richiama innanzitutto la disciplina del Tuir applicabile e che, all’articolo 67, comma 1, lett. d), ricomprende tra i redditi diversi le vincite e i premi derivanti da giochi e concorsi. L’art. 69, comma 1, del Tuir stabilisce, in via generale, che “le vincite […] costituiscono reddito per l’intero ammontare percepito nel periodo di imposta, senza alcuna deduzione”.
Tale regola generale deve tuttavia essere coordinata con la disciplina delle vincite erogate dalle case da gioco autorizzate.
La Corte richiama, infatti, l’art. 30 del Dpr n. 600/1973, che prevede una ritenuta alla fonte a titolo d’imposta sulle vincite e sugli altri proventi derivanti dal gioco, ma esclude espressamente dall’applicazione di tale ritenuta le vincite corrisposte dalle case da gioco autorizzate.
Per queste ultime, infatti, la tassazione è già ricompresa nell’imposta sugli spettacoli prevista dall’art. 3 del Dpr n. 640/1972.
Ne deriva che il sistema fiscale italiano riconosce un trattamento particolare alle vincite provenienti da casinò regolarmente autorizzati, evitando una seconda imposizione in capo al vincitore.
Il principio più significativo della pronuncia riguarda l’equiparazione, ai fini del trattamento fiscale, delle vincite conseguite presso casinò autorizzati italiani e quelle conseguite presso casinò autorizzati situati in altri Stati membri dell’Unione europea.
La Corte richiama due precedenti della propria giurisprudenza (Cass. n. 13038/2021 e Cass. n. 22424/2023), nonché la sentenza della Corte di Giustizia dell’Unione europea del 22 ottobre 2014, cause riunite C-344/13 e C-367/13. In base a tali pronunce, assoggettare a tassazione in Italia le vincite conseguite presso casinò autorizzati di altri Stati membri, diversamente da quanto avviene per quelle conseguite presso casinò italiani, determinerebbe una restrizione discriminatoria della libera prestazione dei servizi garantita dall’art. 56 Tfue.
La Corte afferma, infatti, che: “Le vincite da giochi d’azzardo realizzate in case da gioco situate in altri Stati dell’Ue non possono essere assoggettate a tassazione come redditi diversi ai sensi degli artt. 67, comma 1, lett. d) e 69, comma 1, del d.P.R. n. 917 del 1986”.
Il principio è particolarmente importante perché riconosce che la tutela della libera prestazione dei servizi non riguarda soltanto i soggetti che offrono i servizi di gioco, ma anche coloro che ne usufruiscono.
La Corte precisa infatti che la libertà garantita dall’art. 56 Tfue opera “nei confronti non soltanto dei prestatori, ma anche dei destinatari di tali servizi”. Un trattamento fiscale differenziato sarebbe ammissibile soltanto in presenza di comprovati motivi di ordine pubblico, pubblica sicurezza o sanità pubblica, ai sensi dell’art. 52 Tfue.
Pertanto, le vincite conseguite presso casinò autorizzati situati in altri Paesi dell’Unione europea devono beneficiare dello stesso trattamento riconosciuto alle vincite conseguite presso casinò italiani.
La Corte richiama inoltre l’art. 69, comma 1-bis, del Tuir, introdotto dalla legge n. 122/2016, che ha espressamente disciplinato la questione.
La disposizione stabilisce che “Le vincite corrisposte da case da gioco autorizzate nello Stato o negli altri Stati membri dell’Unione europea o in uno Stato aderente all’Accordo sullo Spazio economico europeo non concorrono a formare il reddito per l’intero ammontare percepito nel periodo di imposta”. La disposizione sancisce quindi espressamente la non imponibilità delle vincite conseguite presso Casinò autorizzati situati in Italia, Casinò autorizzati situati in altri Stati membri dell’Unione europea, Casinò autorizzati situati in Stati aderenti all’Accordo sullo Spazio economico europeo. La ratio della disposizione consiste nell’evitare che il contribuente sia assoggettato a una nuova imposizione su somme la cui tassazione è già stata assolta direttamente dalla casa da gioco secondo il regime previsto dall’ordinamento applicabile.
Occorre sottolineare che la norma non estende automaticamente tale esenzione alle vincite conseguite presso casinò situati in Stati extra-Ue e non aderenti allo Spazio economico europeo.
Un passaggio particolarmente rilevante dell’ordinanza riguarda il Casinò di Montecarlo, presso il quale il contribuente aveva dichiarato di aver conseguito una vincita. La Cassazione evidenzia che Monaco è uno Stato extra-Ue e che, pertanto, le vincite conseguite presso il relativo casinò non possono beneficiare automaticamente dell’esenzione prevista dall’art. 69, comma 1-bis, del Tuir.
La Corte osserva espressamente: “Il Casinò di Montecarlo […] è situato in uno Stato extra Ue, per cui le relative vincite non beneficiano dell’esenzione”.
La distinzione assume particolare rilevanza pratica, perché non è sufficiente dimostrare che una somma provenga da una vincita al gioco: occorre anche accertare dove sia stata conseguita e se la casa da gioco rientri tra quelle contemplate dalla normativa.
Un ulteriore principio fondamentale riguarda la ripartizione dell’onere della prova nell’ambito degli accertamenti bancari.
La Corte ribadisce che, ai sensi dell’art. 32 del Dpr n. 600/1973, l’Amministrazione finanziaria può fondare l’accertamento sui dati e sugli elementi risultanti dai conti correnti bancari. Tali risultanze determinano un’inversione dell’onere della prova a carico del contribuente, il quale deve dimostrare che i versamenti contestati non costituiscono ricavi o compensi imponibili. La prova richiesta non può essere generica, ma deve essere analitica e riferita a ciascun movimento bancario.
La Cassazione precisa che “Il contribuente […] deve dimostrare, con una prova non generica ma analitica per ogni versamento bancario, che gli elementi desumibili dalla movimentazione bancaria non sono riferibili ad operazioni imponibili e sono prive di rilevanza fiscale”.
Tuttavia, un aspetto particolarmente interessante della pronuncia è che la prova contraria non deve necessariamente essere costituita da documentazione diretta. La Corte ammette infatti che il contribuente possa superare la presunzione bancaria anche attraverso presunzioni semplici.
In particolare, il giudice di merito è tenuto a: “individuare analiticamente i fatti noti dai quali dedurre quelli ignoti, correlando ogni indizio (purché grave, preciso e concordante) ai movimenti bancari contestati, il cui significato deve essere apprezzato nei tempi, nell’ammontare e nel contesto complessivo, senza ricorrere ad affermazioni apodittiche, generiche, sommarie o cumulative”.
Questo principio assume particolare importanza proprio con riferimento alle vincite nei casinò. Il contribuente, infatti, non può limitarsi ad affermare che i versamenti bancari derivano da vincite, ma deve fornire elementi idonei a dimostrare: l’effettivo conseguimento della vincita; la riconducibilità del versamento bancario alla specifica vincita dichiarata; la provenienza della somma da una determinata casa da gioco; l’autorizzazione della casa da gioco e, conseguentemente, la riconducibilità della vincita al regime di non imponibilità previsto dalla legge; la corrispondenza, anche sotto il profilo temporale e quantitativo, tra la vincita e il successivo versamento bancario.
La Corte afferma infatti, in modo particolarmente chiaro: “Ricade sul contribuente l’onere di dimostrare non solo la riconducibilità del versamento ad una vincita da gioco, ma anche la provenienza della vincita”. Si tratta di un’affermazione centrale: la prova dell’origine da gioco della somma non è sufficiente se non viene dimostrato anche che la vincita proviene da una casa da gioco autorizzata situata in uno Stato che beneficia del regime di esenzione.
Nel caso concreto, la Corte ha ritenuto che i giudici tributari di secondo grado non avessero correttamente esaminato gli elementi probatori forniti dal contribuente.
La Commissione tributaria aveva preso in considerazione essenzialmente l’attestazione del Casinò di Montecarlo, ritenendola insufficiente sia per ragioni cronologiche sia per la mancata corrispondenza con i versamenti contestati.
Quanto alla vincita presso il Casinò di Nova Gorica, aveva rilevato che il contribuente ne aveva parlato soltanto verbalmente e che la stessa risaliva al 2014. Secondo la Cassazione, tuttavia, tale valutazione era incompleta.
La Corte osserva che “La Cgt-2 si è ingiustificatamente sottratta all’attività sopra descritta, non avendo esaminato in maniera dettagliata tutti gli elementi forniti al riguardo dal contribuente”. Il giudice di merito avrebbe dovuto esaminare complessivamente la documentazione prodotta, verificando la corrispondenza tra i singoli versamenti e le vincite dichiarate, senza limitarsi a una valutazione parziale di alcuni documenti.
Il principio è importante perché impedisce che le giustificazioni del contribuente vengano respinte sulla base di valutazioni generiche o cumulative: ogni movimento bancario deve essere esaminato singolarmente e posto in relazione con gli elementi probatori disponibili.
La controversia riguardava anche la giustificazione di una parte dei versamenti bancari, pari complessivamente a euro 780.090,00, che il contribuente riconduceva a prestiti personali infruttiferi ricevuti dalla società che il ricorrente gestiva. Secondo la ricostruzione difensiva, tali somme erano state utilizzate per far fronte alle perdite derivanti dal gioco e successivamente restituite alla società mediante le vincite conseguite.
I giudici di merito avevano ritenuto tale ricostruzione poco credibile, evidenziando l’assenza di adeguati supporti contabili e di delibere societarie che autorizzassero la concessione dei finanziamenti. La Cassazione censura anche sotto questo profilo la valutazione operata dai giudici di appello, rilevando che non era sufficiente respingere le giustificazioni del contribuente con affermazioni generiche. Anche la documentazione relativa ai finanziamenti avrebbe dovuto essere esaminata analiticamente, verificando l’effettiva esistenza dei prestiti, la loro natura, gli importi, le modalità di erogazione e la restituzione.
È opportuno precisare che la Cassazione non ha riconosciuto come provata l’esistenza dei prestiti, ma ha censurato il mancato esame degli elementi documentali prodotti a loro sostegno.
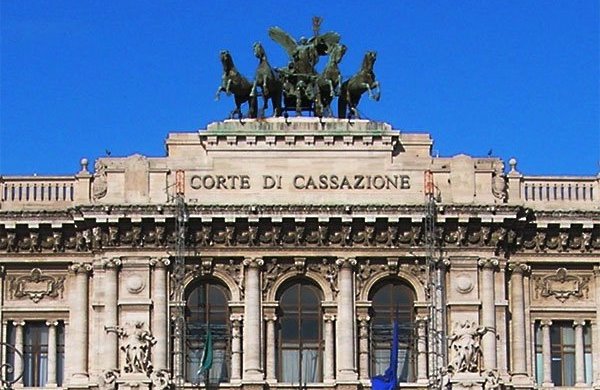
foto tratta dal sito della Corte di Cassazione