Casinò online, live casino, scommesse, poker e bingo a distanza escono dall’esenzione IVA maltese e diventano imponibili secondo il luogo di prestazione.
Le modifiche al trattamento IVA delle attività di gioco a Malta sono efficaci dal 1° ottobre 2026, dopo l’introduzione del Legal Notice 86 of 2026. Il provvedimento restringe l’ambito dell’esenzione IVA applicabile al gioco e precisa quali prestazioni restano esenti ai sensi del Value Added Tax Act, la legge IVA maltese.
Online casino, live casino, scommesse online, poker online e bingo online ricadono ora fuori dall’esenzione e diventano soggetti a IVA, in funzione delle regole sul luogo di prestazione. Per gli operatori di gioco a distanza l’imposta può quindi essere dovuta nello Stato in cui il giocatore è stabilito, ha il proprio indirizzo permanente o risiede abitualmente.
Il passaggio impone una verifica degli adempimenti: posizione di registrazione IVA, obblighi di reporting nel regime OSS (One Stop Shop) e posizione di recupero dell’IVA a monte. La revisione tocca direttamente gli assetti societari e operativi degli operatori con licenza maltese, una delle principali giurisdizioni europee del gioco a distanza.
Il nuovo perimetro apre anche a un possibile incremento del recupero dell’input VAT. Gli operatori che effettuano prestazioni imponibili possono ora avere titolo a recuperare l’imposta assolta su spese aziendali correlate, in precedenza non recuperabile. Da qui l’indicazione a riesaminare la posizione di recupero, compresi gli eventuali calcoli di esenzione parziale, per individuare i margini di risparmio.
Sul piano applicativo il riferimento per gli operatori resta duplice: il testo del Legal Notice 86 of 2026 e le linee guida della Malta Tax and Customs Administration (MTCA), l’autorità fiscale maltese, che indicano come qualificare i singoli prodotti e le singole prestazioni ai fini dell’imposta. Accanto al profilo IVA va riconsiderata anche la struttura della gaming tax, che interagisce con il nuovo inquadramento.
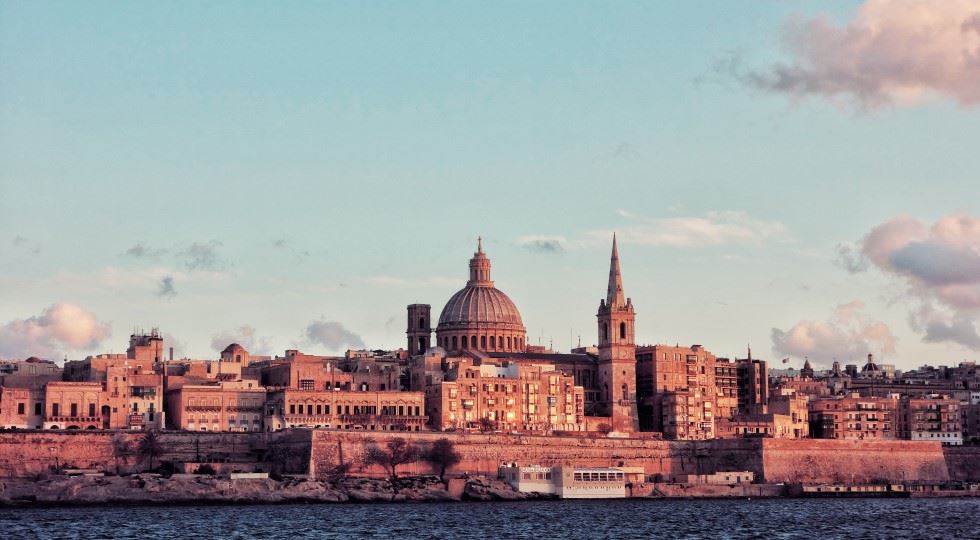
Foto: Micaela Parente, unsplash