Nuova edizione con appendice regionale e abitudini di gioco su dati Istat. Operativo l’osservatorio Nexus sull’illegale.
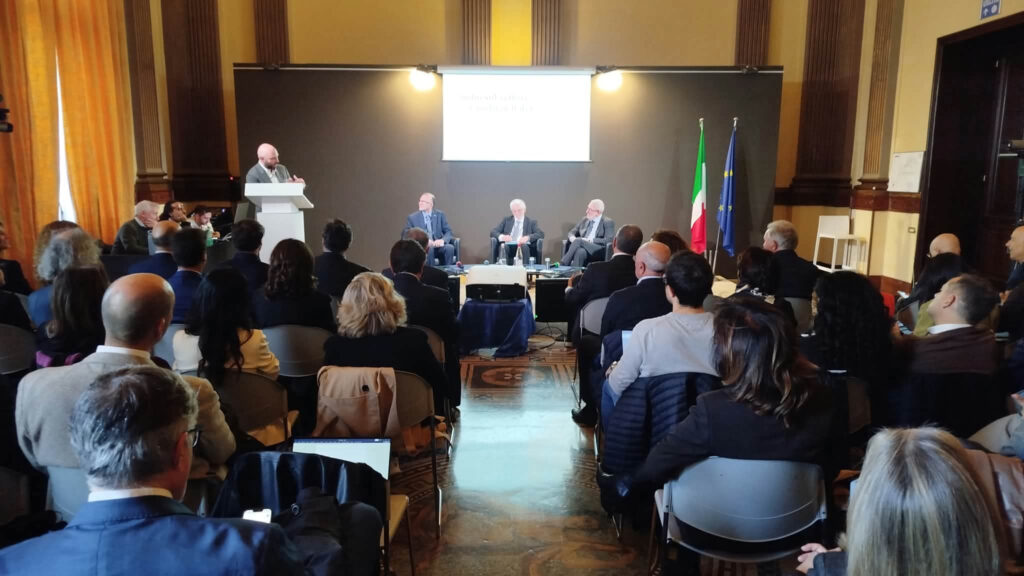
Data Room Nexus ha presentato a Palazzo Wedekind a Roma, nell’ambito dell’evento organizzato da Astro in collaborazione con Cgia Mestre, alcune anticipazioni del terzo report dell’Osservatorio Nexus sul Gioco Online Illegale.
Nel corso dell’ evento è intervento anche Armando Iaccarino, vicepresidente di Astro Confindustria Sit: “Abbiamo avuto l’ossessione di dire che anche il settore del gioco richiede un’analisi approfondita della domanda. Da venti anni esiste il sistema legale e per i primi 18 è stata analizzata solo l’offerta, ma l’analisi determina la possibilità di valutare l’efficacia delle iniziative messe in campo perché ci permette di capire di cosa si parla. In questo momento intorno al gioco girano tanti preconcetti che non hanno nessun fondamento. Per esempio Awp e Vlt incidono nelle famiglie con un livello di spesa medio pari allo 0,25 percento. Certamente non va sottovaluto che esistono molti giocatori sotto i 19 anni: l’attenzione non va ridotta ma bisogna parlare di qualcosa che si conosce”.
Per Iaccarino l’analisi della domanda parte dall’individuazione dei trend per fasce di età e da questo punto di vista “la digitalizzazione è un fenomeno presente dappertutto. La società si sta infatti spostando verso sistemi che si basano su quegli strumenti. È chiaro che anche il gioco va verso quella direzione e dobbiamo pensare a forme di regolamentazione che ridefiniscano le categorie dello spazio e del tempo, perché le precedenti sono superate. Per questo i criteri di orario e distanza non servono più a nulla”.
Per quanto riguarda la Manovra, Iaccarino ha puntualizzato che “un intervento così oneroso su settori come bingo e apparecchi con vincita in denaro non si pone il problema che i settori possono ridursi. Inoltre la Manovra non tiene conto che queste due sono le principali manifestazioni di socialità del fenomeno del gioco. In realtà questa non è la colpa del problema, il nodo cruciale è all’interno di quegli interventi di aumento dei costi dei canoni di proroga e di utilizzo della leva fiscale. A mio avviso non serve la leva fiscale perché dal punto di vista dell’industria quell’uno percento costa una diminuzione del fatturato del 9 percento nel complesso. Questo potrebbe avere una conseguenza anche sull’occupazione nel mondo del retail e io sono perplesso sul fatto che siano raggiungibili quei risultati che il governatore si aspetta”.
Il settore del fisico e in particolare le Awp sono quelle che dal 2022 al 2025 hanno perso molto. “La norma prevede degli elementi di sostegno sulla cui efficacia abbiamo dei dubbi seri. Serve sicuramente una forma di agevolazione, un credito di imposta che offra gli strumenti di affrontare la situazione, con o senza l’incremento del Preu. Serve certezza regolamentare: il riordino è infatti saltato, le regole di oggi esistono dal 2011 e serve uniformità di trattamento a livello territoriale. I nemici che abbiamo sono la ludopatia e l’illegalità e io credo che conoscere il fenomeno sia fondamentale per capire come queste due criticità si sviluppano”, ha concluso Iaccarino.
Daniele Nicolai, ricercatore di Cgia Mestre nel suo intervento ha sottolineato che “il 2025 è stato un anno di crescita non così grande per il mercato del gioco come avvenuto dopo il Covid. Tuttavia il percorso è stato positivo in un anno dove comunque si registra un aumento del volume del giocato. L’evoluzione dell’ultimo periodo è stata determinata dalla spinta del gioco online con il fisico che ha subito una contrazione soprattutto per quello che riguarda Vlt e Awp che hanno avuto la decrescita maggiore. Quest’anno le tendenze sono le stesse, con un calo nel fisico in un periodo dove anche i costi energetici impattano parecchio. La raccolta del gioco lecito nel 2025 ha raggiunto i 16,5 miliardi di euro di raccolta per il gioco lecito restituiti in vincite con l’87 percento della raccolta. La crescita dal 2019 al 2025 è stata trainata dal gioco online, una crescita cominciata con la pandemia, grazie anche alla chiusura forzata che c’è stata. Gli apparecchi fisici hanno subito invece una chiusura importante che ha avuto un impatto molto forte.”
Andrea Vavolo, ricercatore di Cgia Mestre ha aggiunto che nella seconda parte del lavoro lo studio ha analizzato i dati di contabilità nazionale utili a fare un focus anche sul settore del gioco: “La spesa per i consumi del settore del gioco è stata di 21,9 miliardi che rappresentano l’1,7 del Pil il confronto con le altre categorie ci fa capire cosa vogliono dire questi 21,9 miliardi, considerando dunque che la spesa per il gioco è all’interno della voce ‘sport a cultura’ e corrisponde allo 0,99 percento della spesa. L’incidenza e il rapporto con il Pil varia rispetto al territorio: nel nord che è pari a 1,4 percento e nel sud pari all’1,6 percento“.
Dal punto di vista qualitativo “abbiamo preso in prestito un’indagine dell’Istat che ha fatto un’indagine sul gioco degli italiani. I dati Istat ci dicono che il 32 percento degli italiani ha giocato in giochi con vincita in denaro e sicuramente il gratta e vinci è quello con maggior favore, seguito dal lotto e poi dai giochi e sportivi. Slot e videolottery sono al settimo posto con percentuale dell’8,2 percento. Riguardo all’intensità di gioco la maggior il 60 percento di giocatori è multi gioco mentre il 40 è affezionata a una sola tipologia. Il 78 percento dei giocatori più di 35 anni con gli over 65 che hanno la fetta maggiore”.
Vavolo evidenza anche che “la situazione del fisico è di incertezza, si avvicina il termine di scadenza delle concessioni e anche se è prevista la proroga delle concessioni a titolo oneroso, nel momento in cui decadrà la prospettiva di una regolamentazione ci sarà una prospettiva di frammentazione. Si tratta di una situazione di incertezza legata anche a un calo della rete distributiva in cui investimenti e spesa ne soffrono perché le aziende di solito investono in prospettiva di certezza. La tendenza ci dice che diminuiscono gli esercizi, anche se il numero di apparecchi non è calato; pertanto è presumibile un aumento delle sale di medio grande calibro con circa 12 apparecchi”.