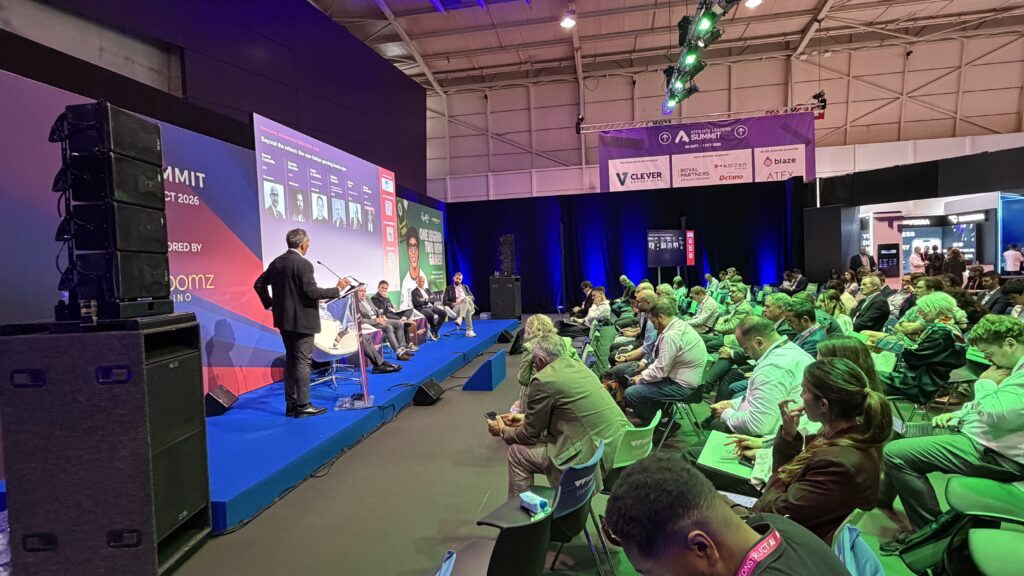
Dal palco di Lisbona emerge la fotografia di un mercato profondamente cambiato: l’online cresce e affronta una nuova stagione regolatoria, il giocatore è ormai omnicanale, la concentrazione aumenta. Ma il riordino del retail resta il grande tassello mancante. Il confronto tra De Fabritiis, Tiso, Diodato, Castaldo, Bufalini e Mancini nel panel sponsorizzato da Italian Gaming News.
LISBONA – Il mercato è già cambiato. Il consumatore anche. La tecnologia ancora più velocemente. A essere rimasta indietro, almeno in una parte decisiva del sistema italiano del gioco, è la regolamentazione.
È probabilmente questa la sintesi più efficace del panel “Beyond the Reform: The New Italian Gaming Landscape”, andato in scena all’SBC Summit 2026 di Lisbona e organizzato da ItalianGamingNews.it. Un confronto che, partendo dal riordino, ha finito per raccontare qualcosa di più ampio: la trasformazione strutturale del gaming italiano e la crescente distanza tra l’evoluzione del mercato e quella delle sue regole.
Moderato da Mauro De Fabritiis, founder di Mdf Partners, il dibattito ha riunito Marco Tiso, managing director di Sisal, Davide Diodato, Ceo di Hbg Online (Novomatic), Marco Castaldo, Ceo di Microgame, Fabio A. Bufalini, country manager di Stake Italia, e Quirino Mancini, partner e director di Wh Partners Italy.
Dal 2016 al 2025: come è cambiato il mercato
A fornire il punto di partenza sono stati i numeri presentati da De Fabritiis.
Il GGR complessivo del mercato italiano è passato da circa 19 miliardi di euro nel 2016 a 21,6 miliardi nel 2025, con un tasso medio annuo composto (CAGR) dell’1,4 percento. Dietro questa crescita relativamente contenuta del totale si nasconde però una profonda redistribuzione tra canali e prodotti.
L’online, che nel 2016 rappresentava circa il 5 percento del GGR, nel 2025 è arrivato al 26 percento, registrando nel periodo un CAGR del 20,9 percento. Il retail, nel suo complesso, ha invece registrato un CAGR del -1,3 percento.
Particolarmente evidente è l’evoluzione delle gaming machines e del bingo retail, il cui peso sul GGR complessivo passa dal 58 percento del 2016 al 38 percento del 2025.
I numeri raccontano quindi un processo di digitalizzazione molto forte, senza tuttavia decretare la scomparsa della rete fisica, che continua a rappresentare una componente maggioritaria del mercato italiano.
Un mercato sempre più concentrato
Accanto alla digitalizzazione, un’altra trasformazione strutturale riguarda la concentrazione.
Secondo i dati presentati durante il panel, i primi cinque gruppi rappresentavano nel 2016 il 68 percento del GGR complessivo; nel 2025 la loro quota è salita all’84 percento.
La tendenza è ancora più marcata nel retail, dove la quota dei primi cinque gruppi passa dal 71 al 92 percento, mentre nell’online cresce dal 45 al 78 percento.
Su quest’ultimo dato Marco Castaldo ha proposto durante il dibattito una fotografia ancora più recente, osservando che il 78 percento mostrato nelle slide sarebbe già stato superato e indicando nell’85 percento la quota raggiunta dai primi cinque operatori online al momento del panel.
Una precisazione che, al di là della differenza temporale fra i dati, rafforza la tendenza di fondo: il mercato italiano sta diventando progressivamente più concentrato e la nuova fase regolatoria potrebbe accelerare ulteriormente questo processo.
Tiso: il consumatore ha già scelto l’omnicanalità
È proprio la distanza tra l’evoluzione del mercato e quella delle regole a costituire uno dei fili conduttori del confronto.
Per Marco Tiso il punto di partenza è il consumatore. Il cliente di oggi non ragiona più secondo una separazione rigida fra online e fisico: utilizza entrambi i canali e si aspetta un’esperienza coerente, mentre la regolamentazione continua a trattarli secondo schemi differenti.
Il divario è particolarmente evidente se si confronta l’evoluzione dell’online con quella del retail. Il primo ha attraversato diverse fasi di aggiornamento regolatorio e sta entrando in una nuova stagione; la rete fisica continua invece a operare all’interno di un quadro che, per molti aspetti, risale a circa vent’anni fa.
Ne derivano differenze che possono riguardare prodotti, payout, promozioni e programmi di fidelizzazione, producendo esperienze differenti a seconda del canale utilizzato dallo stesso consumatore.
Per Tiso, il futuro del retail passa dunque dalla capacità di definire con maggiore chiarezza il rapporto fra livello centrale e territoriale della regolazione e di costruire un sistema che tenga maggiormente conto dell’esperienza del cliente.
Con una prospettiva che rovescia in parte la narrazione tradizionale sulla digitalizzazione: dopo anni nei quali il movimento è stato soprattutto dal fisico verso l’online, in futuro potrebbe essere anche il digitale a riportare clienti nei punti vendita, attratti da quella dimensione sociale e di condivisione che rappresenta uno degli elementi distintivi dell’esperienza retail.
Diodato: difficile integrare due sistemi che evolvono a ritmi differenti
Il problema dell’integrazione tra i canali è stato affrontato anche da Davide Diodato.
Da una parte, ha spiegato, esiste una piattaforma digitale che richiede innovazione e aggiornamenti continui; dall’altra una rete fisica sulla quale pesa da anni l’incertezza legata al mancato completamento del riordino. Integrare i due sistemi e costruire economie di scala diventa così più complesso.
L’incertezza non riguarda soltanto i grandi operatori. Si trasferisce lungo la filiera fino ai singoli punti vendita, chiamati a prendere decisioni su investimenti, personale e innovazione senza disporre ancora di una visibilità sufficiente sull’assetto futuro del comparto.
Diodato ha inoltre richiamato l’evoluzione del rapporto tra online e territorio. Il modello di affiliazione attraverso la rete fisica ha rappresentato negli ultimi quindici anni un elemento importante dello sviluppo del gioco a distanza in Italia, ma nei prossimi anni il peso degli strumenti digitali nell’acquisizione e nella gestione della relazione con il cliente è destinato ad aumentare.
Castaldo: l’Italia come laboratorio della nuova regolamentazione online
Se il retail attende ancora il completamento del proprio riordino, l’online si trova in una fase differente.
La gara per le nuove concessioni è stata completata e il nuovo sistema è nella fase di implementazione: una situazione che le stesse slide introduttive del panel sintetizzano contrapponendo il processo già avviato sull’online alla riforma ancora incompleta del retail.
Marco Castaldo ha parlato in questo senso di una nuova stagione di forte regolamentazione, la terza attraversata dal gioco online italiano, caratterizzata da un significativo aumento del costo delle concessioni, nuovi vincoli, nuove funzionalità richieste alle piattaforme e maggiore complessità nei processi di certificazione e integrazione.
Per il Ceo di Microgame, l’Italia può quindi essere osservata anche come un laboratorio regolatorio: alcune delle dinamiche oggi visibili nel mercato italiano potrebbero anticipare tendenze destinate a manifestarsi successivamente in altre giurisdizioni regolamentate.
Il nuovo scenario pone però anche un tema di sostenibilità competitiva. L’aumento dei costi regolatori e tecnologici può favorire i soggetti dotati di maggiore scala e accelerare ulteriormente la concentrazione, mentre gli operatori più piccoli saranno chiamati a individuare economie, specializzazioni e posizionamenti capaci di distinguerli.
Bufalini: la compliance deve diventare anche un valore competitivo
Da una prospettiva internazionale, Fabio A. Bufalini ha riconosciuto al nuovo quadro italiano elementi di chiarezza e trasparenza, sottolineando al tempo stesso l’impatto degli obblighi di compliance e dei limiti operativi sulla capacità degli operatori di competere.
Il tema diventa particolarmente rilevante nel confronto con l’offerta non autorizzata.
Gli operatori legali devono rispettare vincoli stringenti nella promozione e nell’acquisizione dei clienti, mentre i soggetti illegali possono muoversi con maggiore libertà, soprattutto attraverso alcuni canali digitali e social.
Da qui la necessità, secondo Bufalini, di lavorare anche sulla capacità di comunicare il valore del mercato regolamentato. Gli strumenti di tutela del giocatore, i sistemi di controllo e l’autoesclusione non dovrebbero essere percepiti soltanto come obblighi di compliance, ma possono diventare elementi distintivi dell’offerta legale.
Una sfida che richiede anche un dialogo con le istituzioni, affinché il consumatore possa comprendere più chiaramente la differenza fra un operatore autorizzato e un’offerta che opera al di fuori del sistema regolamentato.
Mancini: sul riordino terrestre il nodo è politico
Resta quindi il grande tema della rete fisica.
Quirino Mancini ha ricondotto il ritardo del riordino terrestre soprattutto alla dimensione politica. Il dossier è in discussione da circa un decennio e nel tempo sono stati affrontati molti degli elementi necessari alla costruzione del nuovo assetto.
Il modello discusso prevede una cornice nazionale capace di definire gli elementi fondamentali – dalla dimensione e densità della rete agli orari e ai parametri relativi alle distanze dai luoghi sensibili – lasciando poi alle Regioni e ai Comuni l’attuazione sul territorio.
Il problema, secondo Mancini, non consiste quindi soltanto nell’individuare una soluzione tecnica. Occorre creare le condizioni politiche necessarie per adottarla, operazione resa ancora più complessa dall’avvicinarsi delle scadenze elettorali.
Il mercato cambia. E le regole sono chiamate a seguirne l’evoluzione
La sintesi del confronto era, in fondo, già contenuta in una delle slide introduttive di De Fabritiis: “Markets change, rules must be able to change with the market”.
Da una parte, il mercato sta sperimentando convergenza omnicanale, accelerazione tecnologica, cambiamento dei comportamenti dei consumatori, crescita dell’online, maggiore concentrazione e persistenza dell’offerta illegale. Dall’altra, il sistema regolatorio deve affrontare l’implementazione delle nuove concessioni online, il riordino ancora incompleto del retail, l’incertezza relativa alle concessioni dei verticali terrestri, l’evoluzione delle regole tecniche, pubblicitarie e di gioco responsabile e la sfida dell’enforcement nei confronti dell’illegale.
È probabilmente questa la fotografia più significativa arrivata da Lisbona.
La questione non è contrapporre online e retail né immaginare che uno sia destinato semplicemente a sostituire l’altro. Il consumatore si sta già muovendo verso un’esperienza sempre più integrata e gli operatori stanno adattando organizzazioni, piattaforme e strategie a questa trasformazione.
Il passaggio successivo riguarda quindi la capacità delle regole di accompagnare un mercato che ha già cambiato forma, mantenendo insieme certezza per gli investimenti, tutela del consumatore, competitività degli operatori legali e contrasto all’offerta non autorizzata.
È su questo terreno che si giocherà buona parte della prossima fase del gaming italiano: non soltanto completare una riforma, ma costruire un quadro capace di governare un mercato sempre più integrato.