L’analista di gaming Mauro Natta torna sul tema del controllo a posteriori della regolarità del gioco nei casinò, ribadendone l’indispensabile funzione.
di Mauro Natta
Sulla natura giuridica del quantum il gestore di una casa da gioco versa all’Ente pubblico proprietario e concedente non si possono nutrire dubbi, si tratta di entrate tributarie.
Il disciplinare, che regola i rapporti tra concedente e concessionario stabilisce la percentuale da conteggiarsi sui proventi di gioco, mi indica di passare all’onere del controllo da parte del concedente: certamente senza indugi, sul monte dei proventi quale imponibile da utilizzare per l’applicazione della percentuale contrattualmente statuita.
Non si tratta di una modalità difficile da determinare, non è come stabilire se è nato prima l’uovo o la gallina; è sufficiente ragionare e determinare che la percentuale è una operazione aritmetica, l’altra no, le esigenze sono diverse.
Ecco la vera ed unica motivazione a monte del mio insistere sul controllo a posteriori al riguardo della regolarità del gioco e degli incassi. A mio avviso, e non ritengo di essere il solo, il controllo in parola è indispensabile; non importa come avvenga se il risultato è ineccepibile.
Da sempre sostengo che il controllo a posteriori come lo intendo fonda le sue radici su basi certe: la probabilità a favore del banco che si ricava dalla matematica e il rapporto tra mance e introiti conteggiati tavolo per tavolo e contanti e introiti nello stesso modo.
Ancora una volta desidero ricordare che detta ultima modalità è seguita negli Usa dove i gettoni per il gioco si devono acquistare obbligatoriamente al tavolo e non anche alla cassa di sala come avviene in Italia.
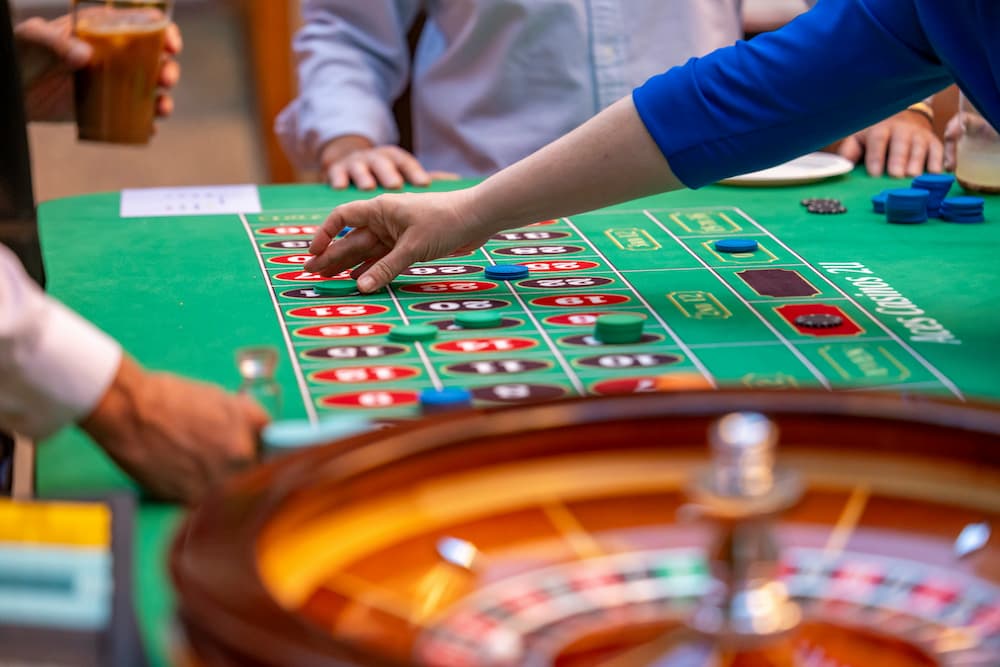
A questo punto ritorno su un esempio che spesso ho presentato: il vantaggio del banco alla roulette francese e americana con quanto ne consegue in ordine al rapporto tra mance ed introiti conteggiati sempre tavolo per tavolo.
Inizio dal vantaggio del banco: roulette francese 2,77, numeri 36 + zero; americana 5,54 numeri 36 + zero e doppio zero. Rapporto mance introiti: roulette francese 51%; americana 34%. Vi prego di credermi sulla parola e/o provate a chiedere a qualcuno del mestiere.
La situazione mi impone un quesito per conoscere se quanto sostengo da molto tempo è corretto, il seguente:
premesso che l’art.19 del Decreto Legge n.318/86 convertito in L. n. 488/86 attribuiscono, alle entrate che derivano dalla casa da gioco all’ente pubblico proprietario e concedente, la natura giuridica di entrate di diritto pubblico da ascrivere in bilancio al titolo I° delle entrate (tributarie);
supponiamo che un gioco da tavolo sia proposto con un rapporto mance/introiti da 50 a 60 percento, si veda un disciplinare del 2003. Abbiamo sette tavoli che registrano introiti tutti identici di 1000, quindi 7000 in totale. Le mance dei primi sei tavoli sono 500 per ognuno, quindi 3000, quelle del settimo tavolo 1200.
Il totale delle mance è 4200 quindi corrisponde al 60 percento; ma è del 120 percento il risultato relativo al settimo che non si presenta come regolare ma, invece, meritevole di approfondimenti.
Non intendo affermare che la metodologia indicata sia l’unica, desidero soltanto dimostrare che il controllo in oggetto è più che necessario.
D’altra parte, a mente la particolarità delle entrate a favore dell’Ente pubblico in discorso, non si potrebbe pensare altro che non siamo di fronte a un eccesso di zelo ma, mi si conceda pensarlo, di un preciso dovere. In ultima analisi siamo in presenza di un attività partecipata quasi per la totalità dalla Regione.
Foto di Leo_Visions su Unsplash