La Commissione Finanze ultima la discussione del Ddl 2036 recante disposizioni urgenti in materia di prezzi petroliferi connessi alla ulteriore crisi dei mercati internazionali e disposizioni in materia di ILVA Spa.
Si è ultimata oggi, 22 settembre, in Sesta Commissione Finanze la discussione del Ddl 2036 di “Conversione in legge, con modificazioni, del decreto-legge 27 luglio 2026, n. 133, recante disposizioni urgenti in materia di prezzi petroliferi connessi alla ulteriore crisi dei mercati internazionali e disposizioni in materia di ILVA Spa in amministrazione straordinaria”.
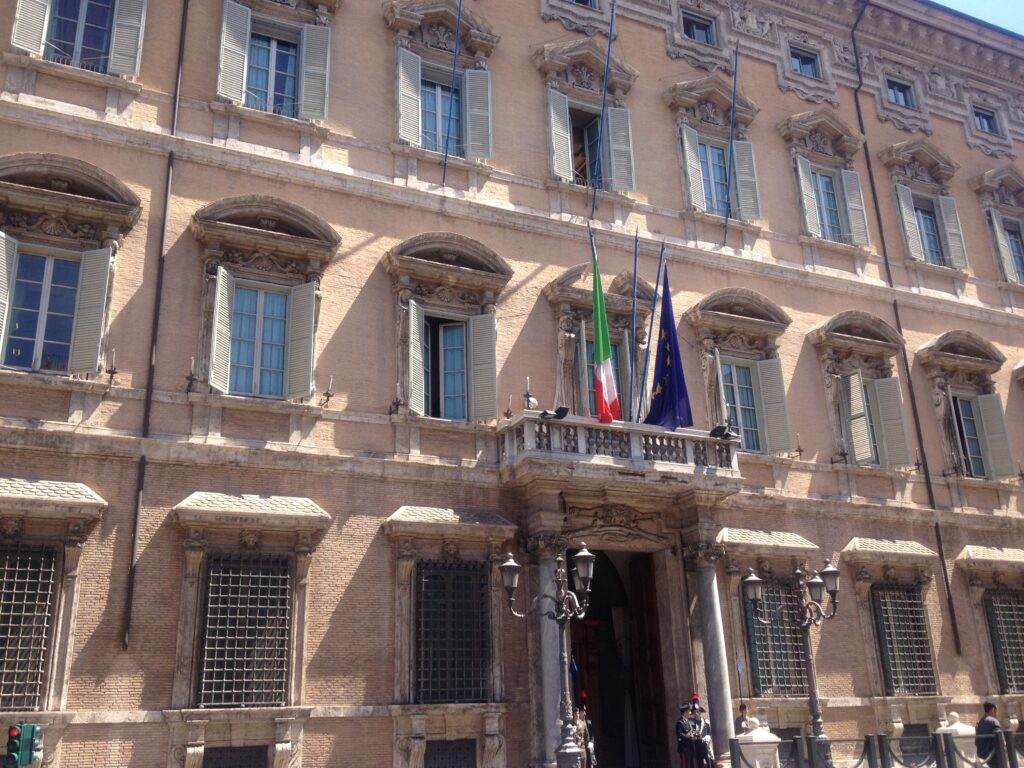
Sono stati presentati 156 emendamenti e 8 ordini del giorno e tutti gli emendamenti sono stati respinti. E’ stato accolto dal Governo l’ordine del giorno G/2036/1/6 e respinti tutti i restanti. E’ stato inoltre conferito il mandato al relatore a riferire favorevolmente in Assemblea sul testo del decreto-legge, senza modifiche rispetto al testo approvato dalla Camera dei deputati, autorizzandolo al contempo a richiedere lo svolgimento della relazione orale. La discussione del provvedimento approvato dalla Camera dei deputati è attesa nelle aule di Palazzo Madama.
Ecco tutto quello che riguarda il settore del gioco e delle scommesse nel testo, come ricorda un dossier pubblicato oggi 22 settembre 2026.
In primis “Il comma 1, inserendo il comma 2-bis nell’articolo 108 del TUIR, di cui al DPR n. 917 del 1986, dispone che, ai fini del medesimo articolo 108, si considerano, in ogni caso, spese di rappresentanza (con i conseguenti limiti di deducibilità, mentre finora sono qualificati come spese di pubblicità) gli investimenti di cui all’articolo 15, commi 2 e 3, del decreto legislativo n. 41 del 2024 (campagne informative e iniziative di comunicazione responsabile, nonché messaggi anche a fini sociali e comunque coerenti con l’esigenza di promuovere la prevenzione e il contrasto del gioco patologico), sostenuti dai concessionari di cui all’articolo 2, comma 1, lettera b), del medesimo decreto legislativo n. 41 (concessionari nelle attività di gestione, esercizio e raccolta di gioco pubblico per conto dello Stato)”.
“Il comma 2 esclude che le spese di cui all’articolo 9 del decreto-legge n. 87 del 2018 (che reca il divieto di pubblicità per giochi e scommesse, puntualizzando le iniziative ricomprese nel divieto e delimitando l’ambito di esclusione dallo stesso), sostenute per le sponsorizzazioni o analoghe tipologie contrattuali da parte di soggetti riconducibili, direttamente o indirettamente, agli operatori di gioco legale che forniscono comunicazioni di carattere informativo relative al gioco medesimo o che forniscono servizi informativi di comparazione di quote o di offerte siano deducibili ai fini delle imposte sui redditi e dell’IRAP”.
“Il comma 3 inserisce i seguenti due commi all’articolo 117 del TUIR, di cui al decreto legislativo n. 117 del 2026 (riproducendo in sostanza il contenuto dei commi 1 e 2 ed inserendoli nel TUIR, la cui efficacia decorre dal 1° gennaio 2027):
- Il comma 2-bis prevede che, ai fini del medesimo articolo 117, si considerano, in ogni caso, spese di rappresentanza gli investimenti di cui all’articolo 15, commi 2 e 3, del decreto legislativo n. 41 del 2024, sostenuti dai concessionari di cui all’articolo 2, comma 1, lettera b), del medesimo decreto legislativo n. 41;
- Il comma 2-ter esclude che le spese di cui all’articolo 9 del decreto-legge n. 87 del 2018, sostenute per le sponsorizzazioni o analoghe tipologie contrattuali da parte di soggetti riconducibili, direttamente o indirettamente, agli operatori di gioco legale che forniscono comunicazioni di carattere informativo relative al gioco medesimo o che forniscono servizi informativi di comparazione di quote o di offerte siano deducibili ai fini delle imposte sui redditi e dell’IRAP.”
“Il comma 4 stabilisce che le disposizioni di cui ai commi da 1 a 3 si applicano alle spese sostenute a decorrere dal periodo d’imposta successivo a quello in corso al 31 dicembre 2025.”
“Il comma 5 prevede che con decreto del Ministro dell’economia e delle finanze, da adottare con cadenza annuale, siano accertate le maggiori entrate derivanti dalle disposizioni di cui ai commi da 1 a 3. Le maggiori entrate accertate ai sensi del primo periodo sono destinate al Fondo per interventi strutturali di politica economica, di cui all’articolo 10, comma 5, del decreto-legge n. 282 del 2004”.
“La RT, ai fini della stima degli effetti finanziari della disposizione di cui al comma 1, in base alle informazioni trasmesse dall’Agenzia delle dogane e dei monopoli, osserva che gli interventi e gli investimenti in campagne informative o iniziative di comunicazione responsabile per il contrasto della diffusione del gioco d’azzardo e il fenomeno della dipendenza grave, in relazione al numero dei concessionari di gioco a distanza e ai loro ricavi netti, sono stimati in circa 7 milioni di euro su base annua e circa 3 milioni di euro per il 2026. In assenza di informazioni sulle spese che saranno sostenute dal singolo contribuente e che incorreranno nei limiti previsti dall’articolo 108 del TUIR per la deducibilità delle spese di rappresentanza, alla disposizione si ascrivono potenziali effetti finanziari positivi, allo stato, pertanto, prudenzialmente non stimati.”
“Ai fini della stima degli effetti finanziari della disposizione di cui al comma 2, la RT evidenzia che, secondo quanto rappresentato dall’Agenzia delle dogane e dei monopoli, ad oggi non risultano effettuate spese di pubblicità “diretta” nel settore dei giochi e delle scommesse, essendo tali forme pubblicitarie vietate dalla normativa vigente. Sono state, tuttavia, segnalate forme di promozione indiretta a siti di informazione sportiva riconducibili ai medesimi gruppi societari, attività di comparazione delle quote durante le trasmissioni sportive e sponsorizzazioni di portali che, pur non raccogliendo formalmente scommesse, risultano strettamente collegati ai principali bookmaker.”
“La disposizione di cui al comma 2 interviene sulle ipotesi in cui il costo remunera una sponsorizzazione vietata dall’articolo 9 del decreto-legge n. 87 del 2018, rendendolo fiscalmente indeducibile, in coerenza con la disciplina dei costi da illecito e con gli orientamenti giurisprudenziali prevalenti in tema di sanzioni e somme direttamente riconducibili alla violazione.”
“Dal punto di vista finanziario, non essendo disponibili dati circa la consistenza di tali costi, alla disposizione si ascrivono effetti finanziari prudenzialmente non stimati. Le eventuali maggiori entrate accertate ai sensi del comma 5 saranno destinate all’incremento dello stanziamento del Fondo per interventi strutturali di politica economica.”
“Al riguardo, nulla da osservare.”