A Copenaghen Iva Zorko illustra il quadro normativo europeo tra MiFID II, MiCA e regole nazionali del gioco ancora frammentate.
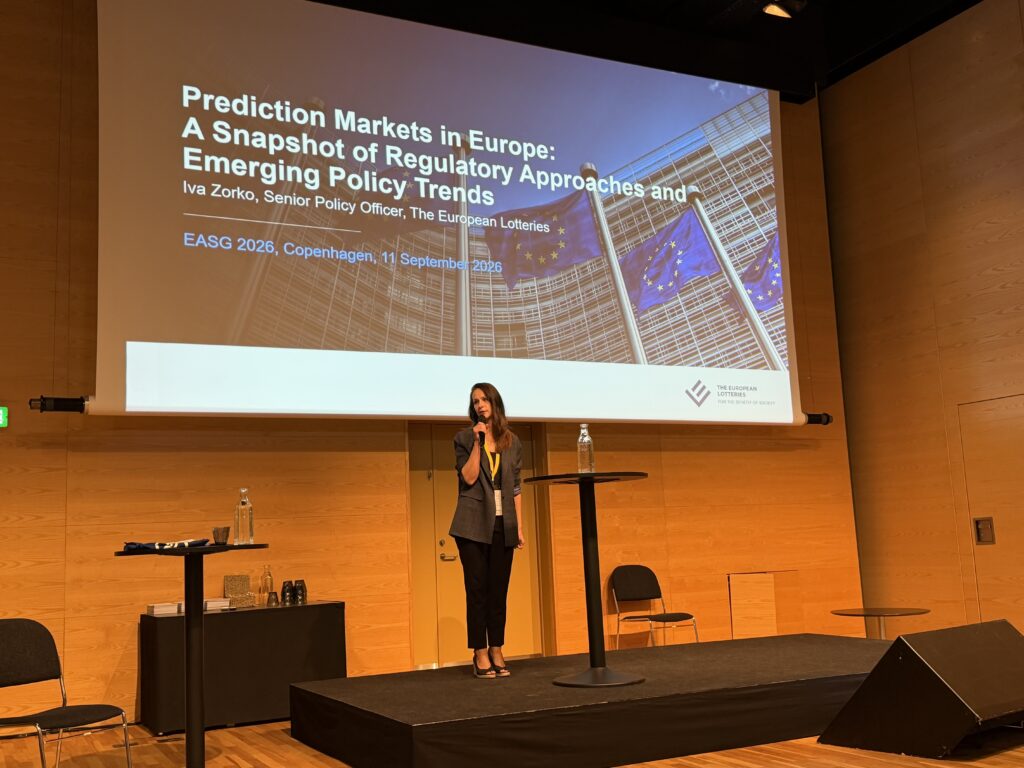
Finanza o gioco? Per The European Lotteries la risposta al dibattito sui prediction market non passa dalla scelta di un’unica categoria normativa: a seconda delle caratteristiche concrete del prodotto, regolazione finanziaria e disciplina del gioco possono infatti applicarsi entrambe. È il quadro tracciato da Iva Zorko, Senior Policy Officer dell’associazione, intervenuta alla EASG Conference 2026 di Copenaghen con la relazione “Prediction Markets in Europe: A Snapshot of Regulatory Approaches and Emerging Policy Trends”.
The European Lotteries riunisce operatori di lotterie nazionali e di altri giochi, comprese le scommesse sportive, accomunati dalla finalità di destinare parte significativa delle proprie attività al beneficio pubblico. È da questa prospettiva che l’associazione osserva un fenomeno che, secondo Zorko, è passato “da un’attività di nicchia a un mercato globale in rapida crescita”, particolarmente visibile negli Stati Uniti ma sempre più presente anche nel confronto tra decisori europei. La questione nasce dall’intersezione tra servizi finanziari e gioco: un contratto sul verificarsi di un evento può presentare le caratteristiche di uno strumento finanziario, un altro, pur con meccanismi apparentemente analoghi, può risultare molto più vicino alla scommessa. Per l’associazione il momento è maturo per chiarire il quadro, con un duplice obiettivo: evitare vuoti normativi non coperti da alcuna disciplina ed evitare al tempo stesso che un operatore scelga la classificazione più conveniente semplicemente per sottrarsi al regime più stringente.
La prima peculiarità europea è strutturale: nel settore del gioco non esiste una regolazione unica a livello Ue, con i 27 Stati membri che dispongono di propri sistemi legislativi, proprie licenze e proprie autorità, mentre il settore finanziario è molto più armonizzato. Analizzare i prediction market richiede quindi due livelli di osservazione, quello europeo, quando il prodotto può essere considerato finanziario, e quello nazionale, quando presenta invece le caratteristiche di un gioco o di una scommessa. Sul primo livello entrano in gioco soprattutto due architetture normative, MiFID II e MiCA.
Il principio evidenziato da Zorko rispetto a MiFID II è che il nome commerciale attribuito al prodotto non è decisivo: non conta che venga presentato come prediction market, event contract o con altra definizione, ma le caratteristiche sostanziali dello strumento, il suo funzionamento e i rischi che incorpora. Se un contratto rientra nella definizione di strumento finanziario prevista da MiFID II, deve essere trattato come tale. Un principio che richiama il precedente delle opzioni binarie, strumenti nei quali l’esito dipende da una risposta binaria collegata alla variazione del prezzo di un’azione, una commodity, una valuta o altro sottostante, che nel 2018 l’Esma vietò di commercializzare ai clienti retail, misura poi recepita dagli Stati membri in forma permanente. Secondo quanto illustrato dalla relatrice, l’Esma sarebbe tornata sul tema proprio nel 2026, richiamando l’attenzione sui prodotti che, indipendentemente dalla denominazione utilizzata dagli operatori, presentino le caratteristiche di strumenti finanziari già disciplinati: anche in questo caso il nome commerciale sarebbe irrilevante, ma nella posizione richiamata da Zorko comparirebbe un passaggio significativo per il settore del gioco, ossia che norme finanziarie e norme sul gambling possono entrambe risultare applicabili.
Esiste poi il livello degli asset digitali, poiché molti prediction market utilizzano blockchain, Dlt o crypto asset, aprendo la domanda se debbano rientrare nella disciplina MiCA. Come ricordato durante la relazione, la Commissione europea starebbe riesaminando il quadro con una consultazione che considera anche servizi non pienamente coperti dalla normativa crypto, tra cui proprio i prediction market: un dossier ancora aperto, che rende la fotografia proposta a Copenaghen, come indica lo stesso titolo della relazione, uno snapshot di un quadro in evoluzione.
Sul secondo livello, quello dei prodotti non qualificati come finanziari e quindi potenzialmente riconducibili al gambling, la frammentazione aumenta. The European Lotteries ha avviato, attraverso la propria comunità di esperti legali e regolatori, una mappatura degli approcci nazionali ancora in corso, da cui emergono modelli diversi: in alcuni Paesi permane incertezza sulla stessa classificazione tra gioco e finanza, in altri il risultato pratico è una proibizione che però, ha precisato Zorko, va interpretata con attenzione, perché dire che una piattaforma come Polymarket o Kalshi sia bloccata in uno Stato non significa necessariamente che quel Paese abbia proibito per legge i prediction market come categoria di prodotto: in alcuni casi non esiste alcuna possibilità giuridica di ottenere una licenza, in altri una piattaforma può risultare illegale semplicemente perché opera senza l’autorizzazione richiesta, pur esistendo teoricamente una strada percorribile.
Dalla mappatura emergono inoltre ordinamenti che, pur senza una specifica “prediction market licence”, ritengono che questi prodotti possano essere accomodati nel quadro regolatorio del gioco già esistente: tra gli esempi citati da Zorko figura la Bulgaria, dove il quadro attuale potrebbe consentire lo sviluppo dell’offerta senza creare una licenza interamente nuova. Diverso è il modello di chi ha deciso, o sta valutando, di introdurre una disciplina espressamente dedicata: Gibilterra rappresenta il caso più avanzato, avendo inserito i prediction market nell’ambito della regolazione del gioco come nuova verticale accanto alle altre forme già disciplinate. Più rilevante in prospettiva comunitaria è il caso di Malta, Stato membro dell’Unione, dove non esiste ancora un framework specifico ma, secondo quanto richiamato dalla relatrice, circolerebbero da mesi indicazioni su una possibile evoluzione in questa direzione, che dovrebbe ragionevolmente svilupparsi all’interno della regolamentazione del gioco.
Da questo quadro nasce la posizione di European Lotteries, sintetizzata in tre principi. Il primo stabilisce che regolazione finanziaria e regolazione del gioco possono entrambe applicarsi a seconda della natura del prodotto, partendo da un’analisi sostanziale: se il contratto possiede le caratteristiche di uno strumento finanziario ai sensi di MiFID II va sottoposto alla disciplina finanziaria europea, altrimenti rientra nel sistema nazionale del gioco, senza che sia l’etichetta scelta dall’operatore a determinare il diritto applicabile. Il secondo principio è quello della neutralità tecnologica, per cui la tecnologia usata per distribuire un prediction market, blockchain o DLT comprese, non dovrebbe determinarne automaticamente la classificazione regolatoria: un concetto che Zorko ha sintetizzato richiamando il principio secondo cui è la sostanza, e non il nome o la tecnologia, a dover guidare l’inquadramento, riassunto nella formula «same activity, same risk, same rules». Il terzo principio riguarda infine la cooperazione tra autorità finanziarie e autorità del gioco che, secondo quanto emerso dal confronto condotto con i membri dell’associazione, non sarebbe ancora sempre sistematica, mentre la natura ibrida dei prediction market la renderebbe indispensabile per evitare sia vuoti regolatori sia forme di arbitraggio normativo, con conseguenze dirette sulla protezione del consumatore e sull’integrità dei mercati.